数字加密货币市场的长期前景仍然偏积极,但未来更可能呈现总量扩张、结构分化、波动加剧的状态,全面普涨将越来越难成为主旋律。比特币的资产配置属性、稳定币的支付功能、区块链对现实资产的代币化改造,正在构成市场新的增长支柱;单纯依靠概念、空投和情绪推动的代币,生存空间则会持续收窄。投资者面对的已不只是牛熊周期,还包括监管边界、资金成本、网络安全和真实应用落地速度。
截至2026年9月22日,全球加密货币总市值约为3万亿美元,比特币市值占比约57%,稳定币市值约3070亿美元。这个结构释放出一个重要信号:市场资金仍高度集中在比特币和美元稳定币,风险偏好并未均匀扩散到所有山寨币。比特币更接近宏观资产配置工具,以太坊则承载智能合约、质押、DeFi和链上结算等多重预期,其他公链必须用活跃用户、手续费收入或明确的商业场景证明自身价值。未来行情即便延续,也可能表现为主流资产先走强,应用型项目再根据基本面轮动,而不是过去那种资金快速涌入整个市场。

稳定币可能是数字加密货币行业最确定的长期赛道之一。它既是交易媒介,也是跨境结算、链上借贷和数字资产清算的重要基础设施。美元稳定币的发行规模近年持续增长,USDT和USDC仍占据绝大多数市场份额,说明行业竞争不只围绕价格,更围绕储备资产、赎回效率、合规能力和多链流通展开。美国监管部门在2026年进一步细化了数字商品、支付稳定币和数字证券的分类框架,稳定币与传统金融体系之间的接口正在变得清晰。稳定币并非没有风险,储备透明度、发行方集中度、脱锚风险以及对部分国家货币主权的影响,仍会限制其扩张速度。
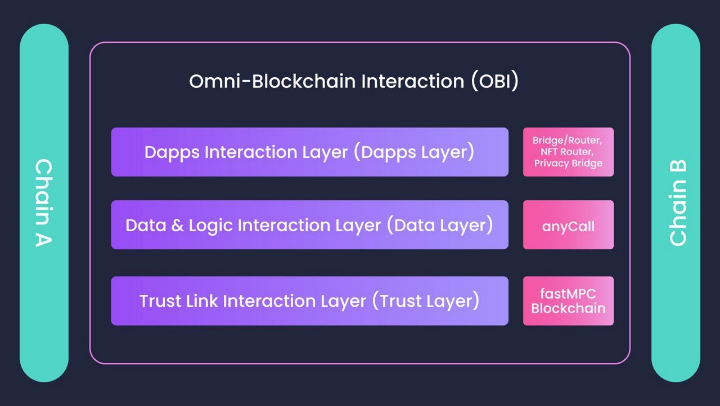
另一条值得关注的主线是RWA和资产代币化。国债基金、货币基金、股票以及其他金融资产被搬到链上后,理论上可以减少清算环节、提升结算效率,并通过智能合约实现自动分配和全天候交易。美国证券监管机构在2026年9月已允许围绕链上交易传统上市股票进行限时试验,这类动作未必会立刻带来市场爆发,却可能推动银行、券商和资产管理机构加快布局。以太坊、Solana以及各类Layer2网络能否承接真实资金,关键不在叙事是否漂亮,而在交易成本、稳定性、隐私保护和跨链互操作能否达到金融机构要求。
风险仍然决定着这轮行业扩张的上限。美联储利率、美元流动性、地缘政治和监管政策变化,都会快速传导至比特币价格与加密货币市场估值;链上协议的智能合约漏洞、交易所挤兑、项目方解锁和内幕抛售,也可能让局部风险迅速演变成连锁下跌。更现实的判断是,数字加密货币不会取代所有传统金融资产,而是逐渐融入支付、清算、资产发行和投资组合管理。长期机会偏向有真实现金流、可持续用户和合规路径的项目,短期收益则仍伴随极高不确定性。市场前景值得看好,但看好行业发展,并不等于每一种代币都具备长期价值。